五浪与子浪模型:从均线笔到狂人五浪
适用范围:本文描述 fqchan05 内核(均线笔 + 五浪/子浪模型)的算法实现,与 fqchan04 标准笔体系的差异在文中对照说明。产品视角见插件简介。
前六章搭建的是「标准缠论」流水线:包含关系、分型、笔、线段、中枢、买卖点,一层递一层。本章换一条血脉——fqchan05 插件的均线笔 + 子浪 + 五浪模型。它不是标准缠论的再实现,而是民间高手 Coding狂人 2017 年操盘体系的工程化翻译:用一条 10 日均线替代整个分型体系划「浪」,用 34K 阈值把超长浪拆出「子浪」,再在浪序列上识别「五浪下跌 + MACD 背驰」的抄底结构。fqchan04《笔》曾给均线笔留了一段概要(同族插件的分笔路线),本章把它完整展开,并一路讲到五浪信号的输出与用法。
一句话定位:fqchan04 回答「缠论结构怎么划」,fqchan05 回答「狂人模型怎么算」。两者的笔可以对照印证,但不是同一套。
五浪模型:狂人的交易思想
Coding狂人(淘股吧 ID,程序员背景,配套软件「猎鲸狂人 KRStockOS」从 V1.0 迭代到 V1.8)的体系有一条明确的声明:与缠论、艾略特波浪理论无关,仅借鉴概念,所有定义独立。他的出发点不是「画出正确的笔」,而是一个交易判断:五浪下跌走完、下跌动能衰竭处,是值得下注的抄底点。逻辑上这就是「三而竭」——五段结构里三段同向(1/3/5 浪下跌),同向力量反复消耗,第五浪创新低而动能跟不上,转折的概率与力度都最大。缠论的一买(趋势背驰)在他的框架里本质上就是一个五浪过程。
五浪下跌是一个严格的端点序列:
v0(顶) ──1笔──> v1(底) ──n1笔──> v2(顶) ──1笔──> v3(底) ──n2笔──> v4(顶) ──1笔──> v5(底)
      浪1 主跌        浪2 反弹         浪3 主跌        浪4 反弹        浪5 主跌
- 主跌浪(浪 1/3/5)各为单笔;
- 反弹浪(浪 2/4)可以是 1 笔(干脆利落的反弹),也可以是多笔(盘整/中枢),笔数记作 (n1, n2);
- (1,1) 是小五浪:两个反弹都是单笔,结构干净;(3,3)、(5,5)、(3,5)、(5,3) 是大五浪:反弹带中枢、筹码换手充分。原始素材的统计结论是「两个中枢均由 3 浪组成时最稳定」。
形状之外,模型用一组硬约束保证「这是一段值得抄的五浪」,每一条都是明确的比较运算:浪 2 反弹幅度不超过浪 1 跌幅的一定比例(不能解救套牢盘)、浪 3 必须是三段主跌中最大、浪 4 不进浪 1 领地、浪 5 必须创新低、总跌幅够深,最后加上灵魂一条——浪 5 的 MACD 绿柱面积小于浪 3(背驰)。价格创新低而绿柱面积缩小,说明最后一跌是惯性滑行而非蓄势下砸,反弹的燃料就在这里。
这套模型的方法论价值在于「把形容词翻译成不等式」:「反弹无力」不可执行,「浪 2 回撤不超过 1/3」可以。主观模型量化的第一步不是找指标,而是让每个形容词变成机器可判定的比较运算。
均线笔:一条均线替代分型体系
动机:分型的歧义与均线的无歧义
fqchan04《笔》讲过,笔的划分是「千人千缠」的重灾区:包含处理、分型识别、K 线数约束、新旧笔规则层层叠加,每一步都可能引入分歧。狂人的判断更直接:「缠论的笔过于复杂,且并不合理,并不能对所有走势合理划分。」他的替代方案只有一条判定:连续 3 根 K 线不碰 10 周期均线(SMA10),即为有效突破。
- 向上有效突破:连续 3 根 K 线的最低价全部高于 MA10;
- 向下有效突破:连续 3 根 K 线的最高价全部低于 MA10;
- 必须严格连续,中间触碰均线即重新计数。
这个定义同时兼顾空间(价格确实越过了均线)与时间(持续了 3 根 K 线)。3 根的取值参考了缠论笔的结合律——两笔之间不少于 3 根 K 线。相邻两个突破点连起来就是一根浪;缠论叫「笔」,狂人叫「浪」,在均线笔语境下是一回事。
与标准笔相比,均线笔有两个结构性差异。其一,标准笔是纯几何判定,对空间力度无感——只要分型与间隔条件满足就成笔,价格跨度大小无所谓;均线笔天然内置空间维度,穿越均线的幅度越大确认越快。其二,突破 MA10 的过程本质上就是 MACD 金叉或死叉的过程,浪定义与 MACD 体系内在一致——这为后面「浪上叠加 MACD 面积背驰」铺平了道路。狂人用程序自动画浪与缠论手动画笔做过大量逐一比对,结论是效果几乎一致、误差极少,而规则简单了一个数量级。
五阶段状态机
fqchan05 把判定过程实现为一个逐根扫描的状态机,像列车经过五个站:
| 状态 | 职责 | 迁移条件 |
|---|---|---|
| INIT | 找方向 | 连续 3 根 K 线站在均线同一侧,标记初始笔底/笔顶 |
| 上涨追踪 | 记最高点 | 出新高则端点迁移;某根 K 线最高价跌到均线下方,进入确认向下 |
| 确认向下 | 数 3 根 | 连续 3 根最高价低于均线 → 锁死笔顶,转下跌追踪;中途回到均线上方 → 回滚 |
| 下跌追踪 | 记最低点 | 出新低则端点迁移;某根 K 线最低价站上均线,进入确认向上 |
| 确认向上 | 数 3 根 | 连续 3 根最低价高于均线 → 锁死笔底,转上涨追踪;中途跌回 → 回滚 |
上涨与下跌完全镜像对称,全算法只有一个判定条件——K 线与均线的位置关系。不需要分型识别,不需要包含处理,不需要新旧笔规则。
三个工程细节决定了它的成色:
- 端点迁移:追踪阶段端点是活的,出新高/新低就跟着移动,端点永远是当前走势的最优极值,方向确认切换后才锁死。这与狂人定义里的「奇点调整」一致——浪中间若有比端点更高/更低的点(奇点),浪点必须调整到奇点。
- 安全回滚:确认失败退回追踪态时,还要检查导致失败的那根 K 线是否创新高/新低。假跌破被否定后,反弹那根 K 线可能恰是新的最高点,不处理则笔顶偏低、后续分析失真。
- 尾部补录:数据结束时算法可能停在任何状态,追踪中把当前极值补录为端点,确认中把上一端点补录为确认态,保证最后一笔不丢。
「无未来函数」在这里的语义是:一根浪的确认需要走出另一根反向的浪,浪会随后续走势自我调整——已确认的端点不推翻,进行中的端点允许迁移。
信号值分层与消费铁律
| 信号值 | 含义 | 画笔用 |
|---|---|---|
| 1 / -1 | 确认笔顶 / 笔底(端点) | 用 |
| 0.5 / -0.5 | 潜在笔顶 / 笔底(追踪中) | 不用 |
| 11 / -11 | 分型确认标记(普通) | 不用 |
| 12 / -12 | 分型确认标记(强分型:收盘价突破前一根合并 K 线极值) | 不用 |
| -3 | 序列首零位标记(供程序识别序列类型) | 不用 |
分层设计让下游自选口径:实时预警消费 ±0.5 潜在态,历史分析消费 ±1 确认态。消费铁律是只取严格等于 1 / -1 的位置做端点——任何「非零即端点」的过滤都会把候选与标记混进来,得到顶底不交替的假笔。
子浪划分:为长笔找回细刻度
设计定义
浪的初衷是降噪,但降噪过头会把该参与分析的波动也滤掉。一根跨 34 根 K 线以上的大笔,在图上只是一条直线,内部藏着两三个回调低点或反弹高点——恰恰是交易最关心的位置。子浪(zilang)是狂人为此发明的补刻度方法,四条定义清晰可执行:
- 触发条件:某浪内部 K 线数超过 34(34 = 13 + 21,斐波那契相邻两项之和,中等时间窗口),才在该浪内插入子浪;
- 子浪端点:最高点在 5 根 K 线窗口内最高的记 A 点,最低点在 5 根 K 线窗口内最低的记 B 点,A、B 相连即一根子浪;
- 双向落差约束:A 的最高点必须高于 B 的最高点,且 A 的最低点必须高于 B 的最低点——B 不能整体落在 A 的振幅内,否则无落差、无分析意义;
- 最小距离:A 到 B 至少 3 根 K 线,瞬间波动不参与。
子浪是非未来函数:它只依赖已出现的时间窗口(5 根 K 线的局部极值),窗口一旦走出就不会变化,已确认的子浪任何回测时点都不被推翻。这是它能上实盘的根基。
工程实现:贪心提升与同向择优
fqchan05 的实现骨架是大笔开区间内遍历局部极值候选,异向且过约束就提升为端点。真实数据给它上过一课:下跌途中先出现浅低点 A、满足落差被提升,价格继续走到更深的低点 B 才反转——B 与 A 同向,第一版无条件跳过,端点停在 A 错过真极值。修复是同向择优:同向候选若比已提升端点更极端(低点更低、高点更高),把端点移动到真极值,而不是跳过。A/B 判定与落差约束都不变,只是让同方向多个候选里更极端者胜出。真实 A 股回归中,顶底交替、极值命中、开关回退三项指标全部通过。
开关控制
子浪是否划分由开关控制,公式端是 WAVEOPT 参数(1 打开、0 关闭,回退到原笔行为,向后兼容),Python 端是 zilang_enable:
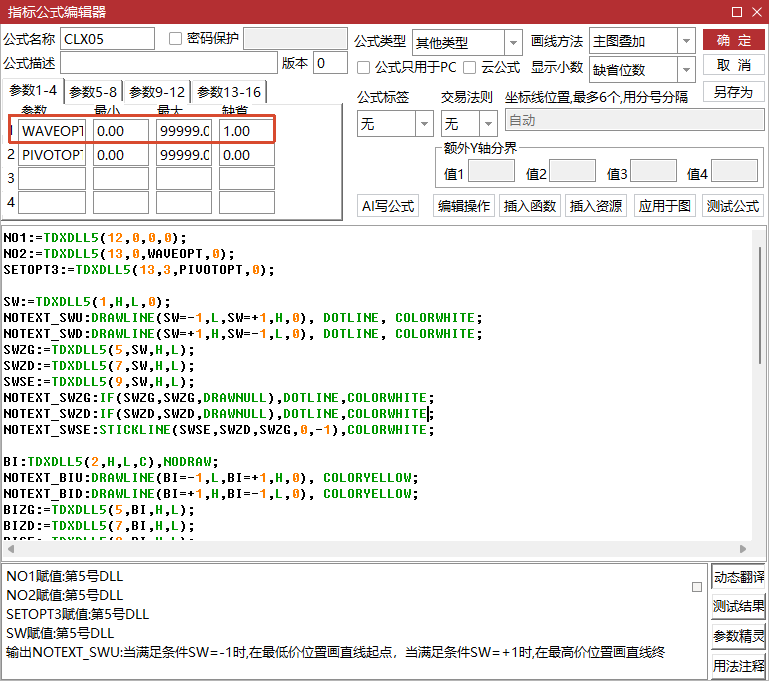
开关的默认值是打开。同一个算法提供「有子浪/无子浪」两种刻度,供不同场景取用。
34K 内只留最大的反弹:从切太碎到克制划分
初版子浪上线后暴露出「拆多少」的尺度问题,经历三轮进化:
| 版本 | 策略 | 病灶 |
|---|---|---|
| v1 递归贪心 | 相邻极值对里选 K 线跨度(span)最大的反向段切一刀 | 漏反弹:300355 的 10.50% 大反弹跨在碎片顶之上,不是相邻对,算法没看见 |
| v2 标准笔划分 | 保留所有满足约束的真笔 | 切太碎:000159 一笔切出 5 浪,噪音折返混入,主趋势被淹没 |
| v3 递归贪心 + 合并 | 先合并连续同向碎片极值,再贪心选最大反向 | 两个案例都收敛到 3 浪 |
v3 的关键认知是:v1 漏反弹的根因不在「选最大」策略,而在没合并的碎片极值上贪心。先做一步预处理——连续同向的极值取更极端者合并(顶取 high 最高的、底取 low 最低的,首尾锁定不动)——真反弹就作为唯一的反向段清晰显现,再贪心自然选对。整个算法落在一个递归函数 split_long_bi 里,三步走:
split_long_bi(Va, Vb):
    if Vb.pos - Va.pos ≤ 34: 返回 [Va, Vb]        # 刹车:足够短不拆
    合并连续同向碎片极值(锁首尾)
    在交替序列里贪心选 span 最大的反向段(span ≥ min_bars=3)
    切在反向段两端,对左/中/右三段递归
    共享切点拼接,无合格反向段则保留原样(宁缺毋滥)
34 同时是门槛和刹车:一根笔 34 根 K 线以内认为内部没有值得单独成浪的折返,保持原样;跨过这条线才进去找最大的反弹。切点严格落在开区间内部,每段必然更短,递归必然收敛。「克制不是少做事,而是在正确的尺度上只保留有信号价值的东西」——300355 拆出 3 浪、10.50% 的反弹单独成浪,000159 也停在 3 浪而不是 5 浪。
幅度校验:负幅度浪的排障
子浪的选刀准则「span 最大」只看时间维度,2026 年 9 月的一次排障暴露了代价。000910 日线图上出现视觉异常:2026-03-31 是笔顶(+1),2026-06-05 也是笔顶(+1),中间没有可见的谷——顶连顶,交替性疑似被破坏。
排障走了教科书式的假设排除:先逐行复刻 C++ 内核与官方产物逐位比对(74 端点、216 候选全部一致,交替违例为零),再排查公式过滤与渲染链路(无恙),最后只剩一种可能——底存在,但这一笔幅度方向不对。把端点价格连起来看:05-22 的「底」是 6.61,其后的「顶」只有 6.45,底比顶还高。折线经过这两点方向不变、一路向下,人眼自然把它们合并成一笔。这种方向标着向上、价格却向下走的浪,称为负幅度浪;全序列审计发现 73 笔里 10 笔违例,占 13.7%,是系统性缺陷。
根因是两层病灶叠加:均线笔状态机在下跌追踪中只迁移新低、完全不追踪新高,磨着均线上行的爬升反弹对状态机不可见,于是产生了一根 90 根 K 线的超长笔;超长笔送去子浪切分时,选刀只看 span,选中了 10 根的负幅度「反弹」,弃掉了 4 根的真实 +19% 反弹。
修复选在选刀处加一道幅度闸门,方向由反向段类型唯一决定:
// 向下笔找的是「底→顶」反弹:顶的 high 必须高于底的 low
const bool positive_amp = (want_a == -1)
    ? high[seq[i+1].pos] > low[seq[i].pos]     // 底→顶:反弹为正
    : low[seq[i+1].pos] < high[seq[i].pos];    // 顶→底:回撤为正
if (!positive_amp) continue;                    // 4 行,无新分支
改动只有 4 行,效果是结构性的:交替性守住的是符号层合法(顶底成对),幅度守住的是经济层有效(顶高于底)——两道闸门缺一不可。修复后 000910 负幅度浪归零,40 只抽样 3318 个端点零违例;更漂亮的副产品是被吞掉的真实反弹浮出水面——05-20 的 7.49 成为正式笔顶,前后划分与另一套独立实现的 fqchan04 在同一区间完全吻合,两条技术路径收敛到同一答案。已知残留:状态机对爬升反弹的盲区仍在(000910 还有 9 笔内部极值超过端点的包含性违例),动核心状态机前需要更完整的回归基线,留作独立任务。
信号输出与编码
结构识别与背驰判定
五浪识别以均线笔的端点序列为地基(浪 = 笔),以序列尾部为锚、按「1 笔主跌 + n 笔反弹」反向回溯分组出 v0..v4,逐一校验约束;v5 允许取尾部潜在端点(进行中的第 5 浪,仅最后一个,保守减少误报)。反弹浪笔数恒为奇数(底→顶交替的必然),只在奇数 n ∈ [1, 9] 枚举——超过 9 浪的盘整不识别(狂人软件「盘整超过 9 浪不预警」的口径)。
结构约束以规格书为准(下跌方向):
| 编号 | 约束 | 判定 |
|---|---|---|
| C1 | 分组结构 | 主跌浪单笔;n1、n2 ∈ [1, 9];特定模式下 (n1,n2) 按白名单过滤 |
| C2 | 浪 2 反弹幅度 | 不超过浪 1 跌幅的 rebound_max_ratio(默认 1/3,教程版口径) |
| C3 | 浪 3 跌幅最大 | 浪 3 ≥ 浪 1、浪 5(取 ≥,避免等幅抖动漏检) |
| C4 | 浪 4 不进浪 1 领地 | 浪 4 高点 < 浪 1 低点 |
| C5 | 浪 5 创新低 | 浪 5 低点 < 浪 3 低点 |
| C6 | 总跌幅 | 总跌幅 ≥ min_decline_pct(默认 5%) |
| C7 | 中枢隔离 | 中枢 2 区间整体低于中枢 1 区间;反弹为单笔时退化为 C4 |
| C8 | 振幅区间隔离 | 两反弹浪的完整高低范围不接触(退化口径同 C7) |
反弹双阈值是双版本素材的调和:浪 2 用 1/3(教程版)、浪 4 用 1/2(2017.9.28 文档版),各自独立可配。浪 4 另有 C4 兜底。
背驰用 MACD 面积:MACD(12,26,9) 固定参数不开放,柱值与看盘软件同口径;浪 3 绿柱面积 S3 = Σ min(hist, 0),累加范围按浪端点 bar 区间裁剪(狂人原文承认浪点与金叉死叉有时间位移,按浪区间裁剪是确定化处理);浪 5 面积 S5 进行中累计到当前 bar。背驰 = |S5| < ratio × |S3|(默认 ratio=1.0)。上涨五浪完全镜像:回调↔反弹、绿柱↔红柱、新低↔新高。
三级信号与重绘契约
结构成立只是进入观察池,动手时点分三级,每一级都遵守同一条铁律——当根 K 线收盘时信号即成立,不依赖任何未来数据:
| stage | 名称 | 触发条件 |
|---|---|---|
| 1 | 结构预警 | C1~C8 全过,且浪 5 笔成立(v4 后首次连续 3 根最高价低于 MA10)并已创浪 3 新低(截至当根运行极值越过浪 3 端点),两条件同时满足的首根 bar |
| 2 | 绿柱缩短精确点 | 浪 5 内绿柱绝对值较前一根缩短的首根,且已现绿柱面积 ×2 推算终值仍小于 S3(狂人原法:推算背驰成立才可买);当根须已破浪 3 低点 |
| 3 | MACD 金叉确认 | 浪 5 完成后 hist 由负转正的首根,且终值 |
stage2 的「当根可行动」来自真实案例的修订(sh688032):缩柱信号出现时浪 5 运行低点尚未跌破浪 3 低点,新低 7 个交易日后才出现——用未来才出现的低点给今天的信号背书,回测是神信号、实盘是接飞刀,故追加运行时 C5。stage3 的窗口约束同样来自案例(sz000990):浪 5 中途 hist 微穿 0 轴后价格又连创新低,那次微穿不算确认。stage2 在同一浪 5 内允许多次触发(浪 5 端点迁移后再触发),历史信号保留不去重——与狂人软件「动态刷新」语义一致。
重绘契约:stage1 依赖 v4 确认态,笔确认后不重绘;stage2/3 可在浪 5 进行中(潜在态)触发,端点随后迁移时结构可失效,但已发出的信号保留;全量历史计算与增量实时计算在同一 bar 截面上结果一致,无未来函数泄漏。
信号值编码
wulang_sigs[i] = direction × (stage × 100 + type_code)
direction:+1 下跌五浪完成(买入方向);−1 上涨五浪完成(卖出方向)
type_code = n1 × 10 + n2(各位截断到 9)
一个整数装下方向、阶段、结构分类三个维度,全部取值 ≤ 355、float 精确可表示:
| 信号值 | 解读 |
|---|---|
| 133 | 下跌五浪 (3,3),stage1 结构预警 |
| 211 | 下跌五浪 (1,1),stage2 绿柱缩短精确买点 |
| 311 | 下跌五浪 (1,1),stage3 MACD 金叉确认买点 |
| -233 | 上涨五浪 (3,3),stage2 红柱缩短精确卖点 |
编码思想沿用 fqcopilot BaseCalculator 的信号分段方案——direction × (model_id × 1000 + occurrence × 100 + entrypoint),方向 × 模型 × 次数 × 入场点压进一个整数,正负号即买卖方向。五浪模型没有模型矩阵,把「模型号」一段替换为「阶段 + 结构分类」,扫描、选股、复盘共用同一套语义。同一 bar 多信号时取绝对值大者(3 > 2 > 1)。
与 fqchan04 笔体系的配合
fqchan05 与 fqchan04 是并行的两条笔体系,配合方式有三层。
语义对齐。两者的笔信号序列同构:±1 确认端点、±0.5 进行中端点、-3 序列标记(fqchan04《笔》的笔信号序列与本章的信号值分层可对照)。下游消费逻辑(找最近确认底、判断笔方向)在两套序列上写法一致,迁移成本低。差异在粒度:fqchan04 还有 0.5 的「笔成立/延续」中间态标记,fqchan05 的 ±11/±12 是分型确认标记而非笔状态。
复用与对账。recognise_wulang 允许传入预计算的笔信号(内部不再重算),传入与内算两条路径结果逐位一致(专项测试覆盖);公式端与 Python 端共用同一个 C++ 内核,两套入口扫出的信号序列必须分毫不差,任何偏差都意味着某一侧出了问题。这种「一套逻辑、多入口互证」是对账纪律,不是功能。
独立实现的收敛印证。幅度校验修复后,fqchan05 在 000910 同区间的划分与 fqchan04 完全吻合——两条独立的技术路径收敛到同一个答案,这比任何单侧验证都有说服力,也说明均线笔与标准笔「效果几乎一致」的对比结论在结构层面成立。
一个容易踩的命名坑:fqchan05 公式端的 WAVEOPT 是子浪开关(0/1),与 fqchan04 公式端的 WAVEOPT 五位笔参数(1560 等)同名不同义。两个插件混用时,参数不要互相拷贝。实战分工上,标准缠论结构(线段、中枢、买卖点)走 fqchan04,五浪抄底与逃顶走 fqchan05;狂人体系的周期口径也可参考——5 分钟周期小五浪不稳定(只做大五浪下跌),30 分钟周期小五浪可用,牛市找小五浪买点、熊市找大五浪买点。
常见误区
- 「非零即端点」——均线笔信号是多层载波,11/12/-11/-12(分型标记)与 -3(序列标记)不是端点。只取严格等于 ±1 的位置,否则得到顶底不交替的假笔。五浪识别的端点提取同样不消费这些标记。
- 「信号太稀,模型没用」——A 股 5233 只、60 个交易日内 stage2 命中 27 只,当日触发常为 0。稀疏是特性而非缺陷:六约束加背驰全过的五浪本就是小概率事件,原始素材作者自己承认「标准过严时预警偏少,但满足条件的个股非常精准」。警报不响就空仓,是这套系统的使用纪律。
- 「stage2 怎么触发了好几次」——浪 5 端点迁移后再触发是设计内行为(动态刷新语义),历史信号保留不去重。同一浪 5 内的多个 stage2 是轨迹,不是重复误报。
- 「顶连顶是不是交替性坏了」——先查幅度:负幅度浪(底比顶高)在图上视觉合并,交替性其实没破。这正是幅度校验修掉的病灶,遇到旧版本数据先审计幅度再怀疑交替。
- 「拿浪 5 最终低点算背驰」——stage2 判定的是截至当根的运行极值,任何依赖未来新低回填的信号,回测是神、实盘是坑。stage3 也只认浪 5 完成后的翻红,中途水下微穿不算。
- 「均线笔和标准笔对不上图」——两套笔不是一个东西,对图时不要混用。同一段走势两套划分大体一致、局部有差异是正常的;幅度校验后的收敛案例说明结构层面的结论可以互相印证。
- 「反弹 1/3 还是 1/2、跌幅 5% 还是 4%」——狂人素材本身存在双版本(教程版 1/3 + 5%,文档版 1/2 + 4%)。实现口径:浪 2 用 1/3、浪 4 用 1/2、总跌幅默认 5%,全部做成可配参数,争论哪个「正宗」不如调参数看回测。
- 「子浪拆得越细越好」——v2 全保留切出 5 浪的教训:拆分的目标不是不遗漏,而是保留有信号价值的主折返。34K 内只留最大反弹,少即是多。
用法
Python 端
安装 fqchan05 的 wheel 后,核心是两个函数——fq_recognise_wulang 返回与 K 线等长的信号序列,fq_locate_wulang 返回结构化详情(六端点位置、各浪涨跌幅、S3/S5 面积、(n1,n2) 分类、已达最高 stage),复盘时可逐项核对信号依据:
import fqchan05

n = len(close)
# 五浪信号序列(0 = 无信号)
sigs = fqchan05.fq_recognise_wulang(n, high, low, close)

# 结构详情,供复盘核对
models = fqchan05.fq_locate_wulang(n, high, low, close)

# 先算笔再复用(与内算结果一致)
bi = fqchan05.fq_recognise_bi(n, high, low, close, zilang_enable=1)
sigs = fqchan05.fq_recognise_wulang(n, high, low, close, bi=bi)
本地通达信前复权日线、A 股 5233 只全市场扫描约 3 分钟;C++ 内核单只 5000 根 K 线识别远低于 10ms(实测 432 根 0.18ms)。参数速查:
| 参数 | 默认 | 含义 |
|---|---|---|
| wulang_enable | 1 | 五浪总开关 |
| wulang_min_decline_pct | 5.0 | C6 总跌幅阈值(%) |
| wulang_rebound_max_ratio | 0.333 | 浪 2 反弹上限占比 |
| wulang_rebound2_max_ratio | 0.5 | 浪 4 反弹上限占比 |
| wulang_wave3_largest | 1 | C3 浪 3 最大开关 |
| wulang_require_divergence | 1 | stage2/3 强制背驰(0 时 stage2 退化为仅绿柱缩短) |
| wulang_max_pivot_waves | 9 | 反弹浪笔数上限 |
| wulang_direction | 0 | 0 双向 / 1 仅下跌五浪 / -1 仅上涨五浪 |
| wulang_divergence_ratio | 1.0 | 背驰判定比 |
| wulang_pattern_mask | 0 | 0 万能模式 / 1 特定模式白名单 |
| zilang_enable / threshold / window / min_bars | 1 / 34 / 5 / 3 | 子浪开关 / 触发阈值(13+21)/ 极值窗口 / 最小距离 |
MACD 参数固定 12/26/9,不开放。
公式端(通达信 / 大智慧)
C++ 内核编译为通达信插件的 21 号函数,七行公式完成选股:
NO1:=TDXDLL5(12,0,0,0);
NO2:=TDXDLL5(13,0,WAVEOPT,0);
SETOPT3:=TDXDLL5(13,3,PIVOTOPT,0);
SETOPT4:=TDXDLL5(13,4,WULANGOPT,0);
WL:=TDXDLL5(21,H,L,C);
STG2:=WL>=200 AND WL<300;
XG:COUNT(STG2,N)>=1;
WULANGOPT 值即五浪总开关(0 关 / 1 开),细粒度参数在 Python 端配置;WAVEOPT 是子浪开关。N=1 选当日触发的精确买点,N=5 扩到最近一周。收盘后在选股器里点一下即可,不碰 Python。改了公式想验证,可用 freshquant 的麦语言测试器本地执行公式文本并与 Python 引擎逐值对账。
需要说明的边界:次级别共振、KRMACD(MA5/MA10 面积,应对 MACD 失真场景)、量比/振幅/乖离等选股过滤,属于狂人体系但不在 fqchan05 内核范围内,留给上层组合编排。
知识来源
- 《fqchan05五浪模型识别信号规格书》(freshquant 仓库 docs/,2026-06 定稿——本章算法真相源)
- 《狂人五浪模型定义(素材考据版)》(freshquant 仓库 references/,Coding狂人 原始素材考据)
- 《FqChan05缠论插件(均线笔:把缠论最复杂的部分变简单)》(2026-06-09)
- 《FqChan05缠论插件(子浪划分的设计与实现)》(2026-06-13)
- 《FqChan05缠论插件(子浪是否划分用开关来控制)》(2026-06-24)
- 《FqChan05缠论插件(34K 内只留最大的反弹:子浪划分优化记)》(2026-06-27)
- 《给五浪下跌装上警报器:狂人模型的量化落地手记》(2026-09-08)
- 《FqChan05缠论插件(缠论子浪切分的幅度校验设计与实现)》(2026-09-13)
- 《FqCopilot缠论插件(信号值规范体系:从数字读懂每一个交易信号)》(2026-05-22,信号编码思想来源)